Domain stuttgart-musicals.de kaufen?
Wir ziehen mit dem Projekt
stuttgart-musicals.de um.
Sind Sie am Kauf der Domain
stuttgart-musicals.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stuttgart-musicals.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Duke Ellington Orchestra - Bigbands Live Duke Ellington - Liederhalle Stuttgart 6.3.1967 - Preis vom 08.11.2026 04:07:54 hBrand : ARTHAUS MUSIK, Binding : Audio CD, Label : Jazzhaus (Naxos Deutschland Musik & Video Vertriebs-), Publisher : Jazzhaus (Naxos Deutschland Musik & Video Vertriebs-), NumberOfDiscs : 1, medium : Audio CD, publicationDate : 2012-03-29, releaseDate : 2011-11-14, artists : Duke Ellington Orchestra, composers : Various9,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
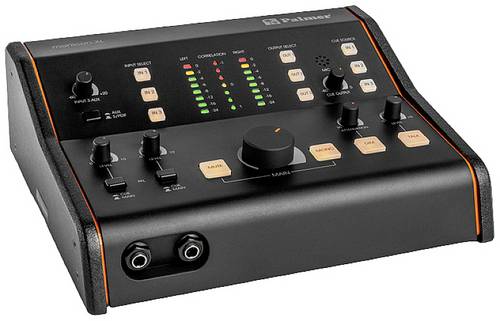
Palmer Musicals Instruments MONICON XL Aktiver Monitor-Controller Aktiver Monitor-ControllerDer Wechsel zwischen verschiedenen Signalquellen und Monitoren zählt wohl zu den häufigsten Handgriffen in jedem Studio. Mit seinem ergonomischen Pult-Design und zwei klar strukturierten Bedienebenen ist der Palmer MONICON XL die perfekte und intuitive Schaltzentrale für alle Anforderungen. Die Auswahl von Audioquellen und Lautsprechern erfolgt bequem und einfach per Tastendruck. Der Studiomonitor-Controller von Palmer verfügt über drei analoge Stereoeingänge, einen S/PDIF-Eingang sowie Ausgänge für drei Monitor-Paare mit individuellen Lautstärkereglern zum Pegelabgleich. Über einen weiteren monosummierten Fullrangeausgang kann entweder ein Mono-Monitor oder ein Subwoofer angeschlossen werden. Ein exklusives Highlight des MONICON XL ist der Korrelationsgradmesser zur Anzeige der Phasendifferenz zwischen dem linken und rechten Kanal eines Stereosignals. So lassen sich Fehler in der Monokompatibilität im Mix schnell und einfach aufdecken. Zur Unterstützung Ihrer persönlichen Arbeitsweise können Sie den Controller persönlich konfigurieren. Durch seinen komplett analogen Audio-Schaltkreis weist der MONICON XL keinerlei Latenz oder Signalverfärbung auf. Mit weiteren, für jedes Studio wichtigen Funktionen ist das Gerät weit mehr als ein reiner Monitor-Controller. Zwei Kopfhörerausgänge mit Lautstärkereglern und Main-Cue-Wahlschaltern, ein Cue-Master-Regler und ein zuschaltbares, in der Lautstärke regelbares Talkback-Mikrofon sind ebenso Teil der Ausstattung wie ein St239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
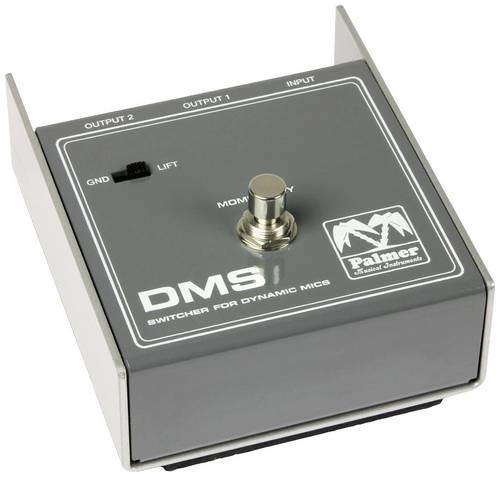
Palmer Musicals Instruments DMS Mikrofon-SplitterMit dem Palmer DMS (Dynamic Mic Switcher) können Sie ein Mikrofon zwischen zwei Eingängen umschalten. Der Palmer DMS ist ein passives Gerät und ausschließlich für dynamische Mikrofone geeignet. Die Umschaltung ist momentan und erfolgt über einen Fußtaster. Die Anwendungsmöglichkeiten sind vielseitig: . Schalten Sie auf der Bühne Ihr Gesangsmikrofon zwischen FOH und Monitor-Mischpult um, so können Sie dem Monitormischer oder auch der Band etwas mitteilen. . Zwei verschiedene Soundeinstellungen: Sie möchten teilweise einen anderen Effekt oder Sound an Ihrem Mikrofon haben, zum Beispiel einen "Telefoneffekt" oder mehr Hall. Legen Sie beide Ausgänge des DMS auf zwei Kanäle des Mischpults, die Sie unterschiedlich einstellen. Nun können Sie nach Belieben auf der Bühne zwischen den beiden Kanälen hin und her schalten. . Sie können mit dem DMS wahlweise zwei unterschiedliche Räume oder Zonen ansprechen.58,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
die Fantastischen Vier - Live in Stuttgart - Preis vom 08.11.2026 04:07:54 hBinding : Audio CD, Label : Smd for (Sony Music), Publisher : Smd for (Sony Music), NumberOfDiscs : 2, Format : Doppel-CD, medium : Audio CD, releaseDate : 2003-12-15, artists : die Fantastischen Vier4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duke Ellington Orchestra - Bigbands Live Duke Ellington - Liederhalle Stuttgart 6.3.1967 - Preis vom 08.11.2026 04:07:54 hBrand : ARTHAUS MUSIK, Binding : Audio CD, Label : Jazzhaus (Naxos Deutschland Musik & Video Vertriebs-), Publisher : Jazzhaus (Naxos Deutschland Musik & Video Vertriebs-), NumberOfDiscs : 1, medium : Audio CD, publicationDate : 2012-03-29, releaseDate : 2011-11-14, artists : Duke Ellington Orchestra, composers : Various9,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Palmer Musicals Instruments MONICON XL Aktiver Monitor-Controller Aktiver Monitor-ControllerDer Wechsel zwischen verschiedenen Signalquellen und Monitoren zählt wohl zu den häufigsten Handgriffen in jedem Studio. Mit seinem ergonomischen Pult-Design und zwei klar strukturierten Bedienebenen ist der Palmer MONICON XL die perfekte und intuitive Schaltzentrale für alle Anforderungen. Die Auswahl von Audioquellen und Lautsprechern erfolgt bequem und einfach per Tastendruck. Der Studiomonitor-Controller von Palmer verfügt über drei analoge Stereoeingänge, einen S/PDIF-Eingang sowie Ausgänge für drei Monitor-Paare mit individuellen Lautstärkereglern zum Pegelabgleich. Über einen weiteren monosummierten Fullrangeausgang kann entweder ein Mono-Monitor oder ein Subwoofer angeschlossen werden. Ein exklusives Highlight des MONICON XL ist der Korrelationsgradmesser zur Anzeige der Phasendifferenz zwischen dem linken und rechten Kanal eines Stereosignals. So lassen sich Fehler in der Monokompatibilität im Mix schnell und einfach aufdecken. Zur Unterstützung Ihrer persönlichen Arbeitsweise können Sie den Controller persönlich konfigurieren. Durch seinen komplett analogen Audio-Schaltkreis weist der MONICON XL keinerlei Latenz oder Signalverfärbung auf. Mit weiteren, für jedes Studio wichtigen Funktionen ist das Gerät weit mehr als ein reiner Monitor-Controller. Zwei Kopfhörerausgänge mit Lautstärkereglern und Main-Cue-Wahlschaltern, ein Cue-Master-Regler und ein zuschaltbares, in der Lautstärke regelbares Talkback-Mikrofon sind ebenso Teil der Ausstattung wie ein St239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.